
Article · Finance & statistiques
Prévoir les extrêmes financiers avec un réseau informé par le marché
Une lecture prudente du modèle JEAM pour évaluer les dépendances entre extrêmes de séries financières.
Pourquoi les extrêmes sont difficiles à modéliser
Dans une série financière, les mouvements extrêmes sont rares. Une observation qui paraît très grande pour un titre ne l’est pas forcément au regard de sa distribution complète, et deux actifs peuvent connaître des épisodes extrêmes ensemble sans avoir la même échelle. Étudier seulement chaque série séparément ne suffit donc pas toujours à comprendre la structure conjointe du risque.
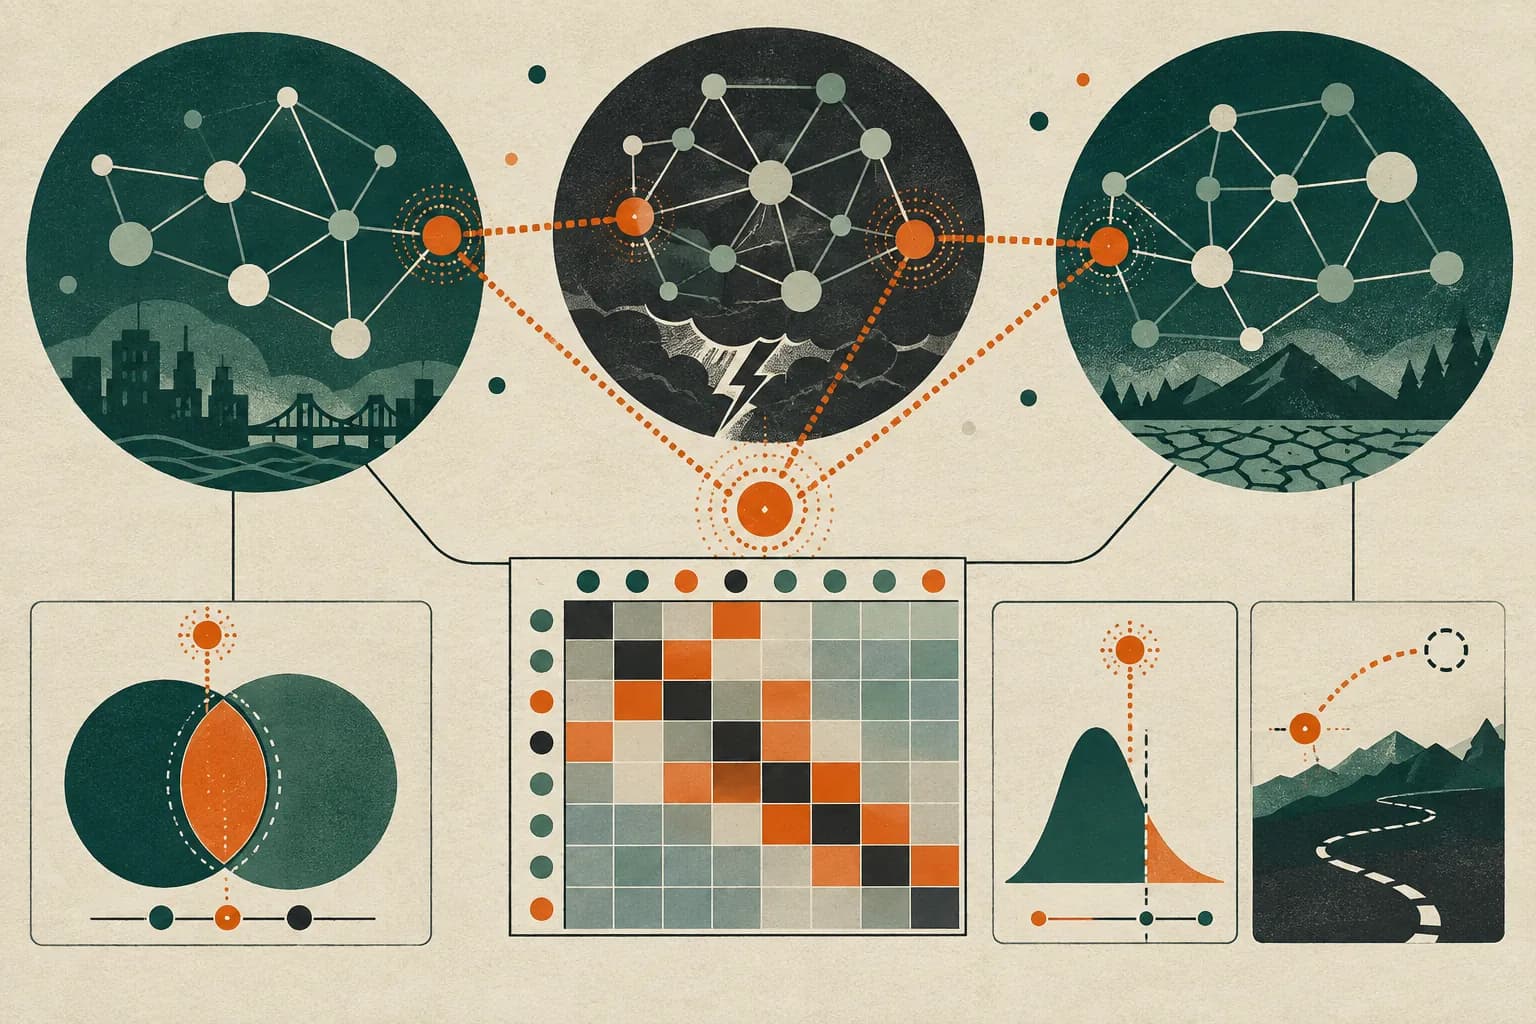
Le preprint introduit un modèle de réseau Hüsler–Reiss dépendant du temps. L’idée générale est d’utiliser une information de marché pour construire des matrices d’adjacence qui déterminent la force avec laquelle les observations contribuent à l’estimation. Le réseau n’est pas présenté comme une visualisation décorative : il intervient dans la modélisation de la dépendance entre extrêmes.
La construction de JEAM
Les auteurs décrivent des spécifications binaires et pondérées. Leur matrice JEAM, ou Joint Extremes Adjacency Matrix, combine l’extrémalité individuelle et les historiques de mouvements extrêmes conjoints. Cette combinaison cherche à prendre en compte à la fois le comportement propre d’un actif et les relations observées lorsque plusieurs séries entrent dans une zone extrême.
Cette approche ne supprime pas la nécessité de définir une période, un univers de titres et une règle d’extrême. Elle propose une structure de pondération qui doit être estimée puis évaluée hors échantillon. La différence entre les données utilisées pour construire le réseau et celles utilisées pour mesurer la prévision est donc déterminante.
Résultats rapportés
L’évaluation porte sur des rendements à la minute de trois secteurs du S&P 100. Dans le résumé, JEAM obtient les meilleurs scores log hors échantillon pour les deux directions de queue. Les améliorations rapportées sont de 12,5 à 13,6 % pour la queue basse et de 11,4 à 14,9 % pour la queue haute.
Ces chiffres répondent à une question de comparaison de modèles dans le protocole choisi. Ils ne mesurent pas une performance de portefeuille et ne disent pas qu’un investisseur aurait obtenu un rendement particulier. Un score log de prévision est une mesure statistique ; son intérêt dépend du contexte d’utilisation et du coût des erreurs.
Ce que l’on peut en retenir
Pour un lecteur technique, la contribution est surtout une manière de rendre la dépendance explicite. Un modèle d’extrêmes peut utiliser des relations de marché plutôt que de supposer que chaque série apporte la même information aux autres. Cette idée peut guider des expériences comparatives, à condition de documenter les seuils et la période d’apprentissage.
Il est aussi utile de séparer la détection d’un épisode de la décision qui en découle. Détecter une coïncidence d’extrêmes peut servir à surveiller un risque ou à tester une hypothèse. Cela ne suffit pas à décider d’une position, d’un levier ou d’une allocation.
Pour reproduire une comparaison, il faut conserver la définition de l’extrême, la fenêtre d’observation, le mode de construction de l’adjacence et le calendrier de l’évaluation. Une matrice construite avec une information future créerait une fuite de données, même si le score final semble convaincant. Le terme « hors échantillon » ne protège donc que si la séparation temporelle est appliquée à toutes les étapes.
Le choix d’une matrice binaire ou pondérée est lui-même une hypothèse. Une relation forte n’est pas forcément plus informative qu’une relation fréquente, et une absence de lien dans la matrice ne signifie pas absence de dépendance économique. Ces choix doivent être comparés à des baselines simples et accompagnés d’une analyse de sensibilité.
Dans une application de surveillance, le modèle peut produire un signal parmi d’autres. Il peut être rapproché d’indicateurs de volume, de volatilité et de concentration, mais cette combinaison ne doit pas être présentée comme une prédiction certaine. La valeur d’un signal se juge aussi à sa stabilité, à son délai et au coût des faux positifs.
Prudence financière
Les périodes, les secteurs et les spécifications du papier ne couvrent pas tous les marchés. Les résultats hors échantillon ne constituent pas une promesse de performance future. Un modèle plus performant sur un score historique peut se dégrader lorsque les relations de marché changent. Ce contenu est éducatif et ne constitue pas un conseil d’achat ou de vente.
Ce qu’il faudrait vérifier
Une reproduction devrait examiner la stabilité des gains selon les secteurs, les directions de queue et les périodes. Elle devrait comparer JEAM aux spécifications binaires et pondérées, mais aussi à des modèles plus simples. Si un réseau informé par le marché gagne uniquement dans une période très particulière, cette dépendance est une information importante à publier.
Il faut aussi vérifier l’absence de fuite temporelle dans l’adjacence. Les relations utilisées pour prédire un instant donné doivent être calculées avec les informations disponibles à cet instant. Sans cette discipline, l’évaluation hors échantillon peut surestimer la valeur du signal. La procédure de construction est donc aussi importante que le score final.
Cette exigence de transparence permet de distinguer une contribution statistique d’une promesse de marché. Le papier propose un modèle à examiner et à comparer. Il ne fournit pas un raccourci vers une décision financière, et le contexte du preprint doit rester visible dans toute reprise éditoriale.
Une grille de reproduction
Une reproduction devrait commencer par les rendements bruts et les seuils d’extrême, avant de construire le réseau. Elle pourrait ensuite comparer une structure sans réseau, une matrice binaire et une matrice pondérée. Les scores log, les intervalles de variation et les périodes d’échec devraient être conservés ensemble afin de ne pas réduire l’évaluation à un seul pourcentage.
Le rôle de la temporalité doit aussi être vérifié. Une relation historique peut perdre de sa valeur après un changement de régime, une modification de composition sectorielle ou un choc de liquidité. Une matrice mise à jour trop lentement risque de décrire le marché d’hier ; une matrice trop réactive peut amplifier le bruit. Le papier fournit un cadre pour étudier ce compromis, pas une fréquence universelle.
Pour un lecteur non spécialiste, le point important est que le réseau encode une hypothèse de dépendance. Il ne révèle pas une structure naturelle indépendante du choix des données. L’adjacence, les seuils et la fenêtre d’apprentissage doivent donc être considérés comme des décisions de modélisation.
Cette lecture empêche de confondre une carte de relations et une causalité. Le réseau aide à organiser l’estimation des extrêmes dans le protocole du papier ; il ne décrit pas à lui seul les mécanismes économiques sous-jacents.
La provenance des relations doit rester consultable. Un lecteur doit pouvoir savoir quelles observations ont produit une arête et dans quelle période elle a été utilisée. Cette transparence est indispensable pour juger si le résultat peut être transporté à une nouvelle période.
Ce que l’étude ne prouve pas
Le preprint ne prouve pas que JEAM dominera dans toutes les classes d’actifs, toutes les fréquences ou toutes les périodes de stress. Il ne permet pas non plus d’inférer une causalité économique à partir des liens utilisés dans la matrice. Comme tout preprint ArXiv, il n’est pas nécessairement évalué par les pairs.
Sources
Ayla Jungbluth, Johannes Lederer et Simon Trimborn, « Market-Informed Networks for Modeling and Forecast Evaluation of Financial Extremes », ArXiv 2609.11575v1, consulté le 21 septembre 2026 : résumé et preprint, PDF. Aucun passage long n’est reproduit ; les résultats sont paraphrasés et doivent être relus dans la source.