
Article · Finance & statistiques
Décomposer l’erreur des composantes principales dans un modèle factoriel
Pourquoi une composante principale estimée peut être hors du sous-espace attendu ou mal orientée à l’intérieur de celui-ci.
Une composante principale est une estimation
Dans un modèle factoriel, les composantes principales d’une matrice de covariance empirique servent à estimer les directions communes qui expliquent les mouvements de plusieurs variables. Il est tentant de lire chaque vecteur comme un facteur stable et directement interprétable. Le preprint consacré à cette question rappelle que l’erreur d’estimation peut avoir plusieurs origines et que ces origines ne sont pas toutes mesurables de la même manière.
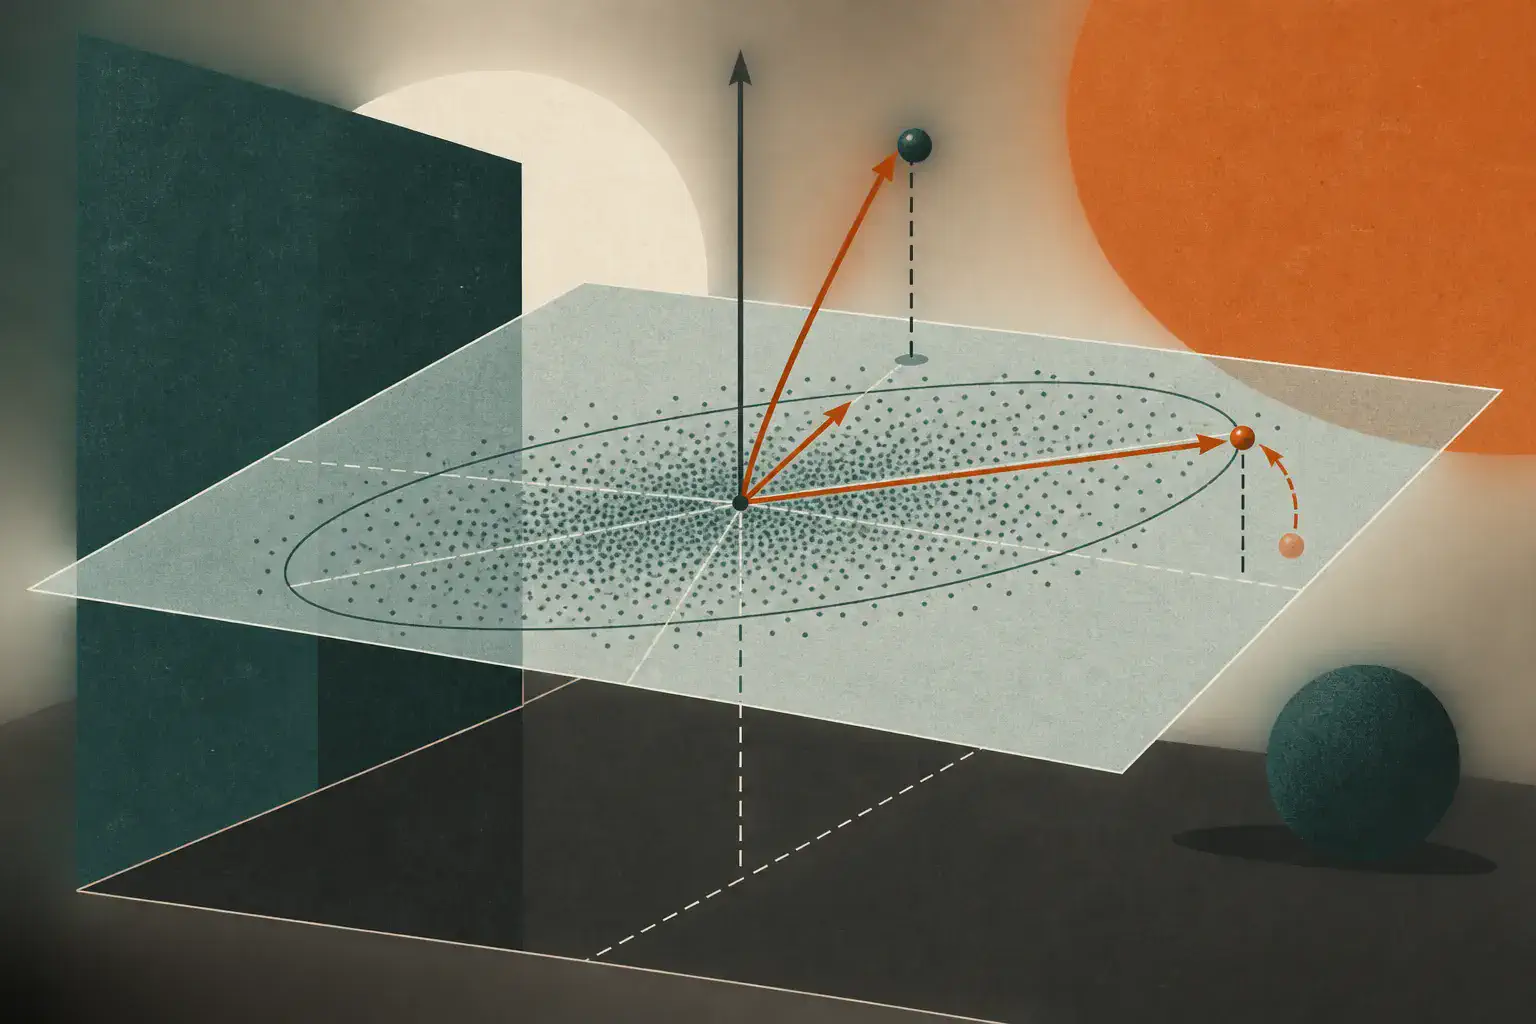
Les auteurs distinguent l’erreur hors sous-espace et l’erreur à l’intérieur du sous-espace. La première mesure la distance entre une direction estimée et l’espace engendré par les expositions factorielles de la population. La seconde correspond à une rotation des directions estimées à l’intérieur de cet espace. Deux estimations peuvent donc retrouver un espace proche tout en donnant des directions individuelles différentes.
Le régime étudié
L’analyse considère un nombre de variables qui augmente tandis que la taille d’échantillon reste bornée. Ce régime apparaît dans des applications où l’univers d’actifs, de signaux ou de variables est grand par rapport au nombre d’observations disponibles. Les auteurs montrent que les deux composantes de l’erreur possèdent des limites asymptotiques presque sûres dans ce cadre.
L’erreur hors sous-espace peut être exprimée à partir des données. Elle fournit donc un plancher d’erreur estimable : même si les directions internes étaient parfaitement orientées, il resterait une distance liée au fait que l’échantillon ne récupère pas exactement l’espace de population. L’erreur de rotation est différente. Elle provient du nombre limité d’observations des rendements factoriels et ne peut pas être estimée à partir des données seules selon le résultat présenté.
L’illustration rapportée
Les auteurs illustrent leur décomposition avec une simulation à trois facteurs du marché public américain. Cette simulation montre la dépendance de l’erreur à la dimension et à la taille d’échantillon ; dans le scénario présenté, l’erreur hors sous-espace domine.
Cette illustration aide à comprendre le mécanisme, mais elle n’est pas un résumé de tous les marchés. Elle ne permet pas de déduire qu’une autre base de données produira la même hiérarchie entre les deux erreurs. Les hypothèses du modèle et la façon de construire les données simulées restent essentielles.
Conséquence pour l’interprétation
Une attribution factorielle peut être fragile même lorsque le sous-espace paraît bien récupéré. Si deux directions sont proches ou si les observations sont peu nombreuses, une rotation interne peut modifier le poids attribué à chaque facteur sans changer fortement l’espace global. Une analyse prudente doit donc rapporter la dimension, la taille d’échantillon et une mesure de l’incertitude.
Le résultat est également pertinent pour les applications non financières. En génomique, en traitement du signal ou en apprentissage automatique, une direction empirique peut être utile pour résumer une covariance sans être une représentation unique de la cause réelle. La distinction entre espace et axes individuels évite de transformer une convention numérique en explication définitive.
Une pratique raisonnable consiste à rapporter les deux niveaux. D’abord, quelle part de la variation commune est capturée par le sous-espace estimé ? Ensuite, les directions individuelles sont-elles séparées par un écart suffisant pour être interprétées ? Si plusieurs valeurs propres sont proches, une rotation peut changer les coefficients tout en laissant presque inchangé le sous-espace. Une lecture par facteur unique devient alors fragile.
Cette distinction est importante lorsque les composantes servent à une attribution. Si un portefeuille, un capteur ou un jeu de variables est attribué à un facteur particulier, une rotation interne peut modifier le récit sans modifier la qualité globale de la reconstruction. L’utilisateur devrait donc conserver plusieurs diagnostics : reconstruction, stabilité entre fenêtres et sensibilité des coefficients.
Le fait qu’une partie de l’erreur soit non estimable ne signifie pas qu’il faut abandonner l’analyse. Il signifie que la conclusion doit porter sur ce qui est effectivement identifiable. On peut comparer des sous-espaces, donner une borne estimable et signaler qu’une direction précise reste incertaine. Cette formulation est moins définitive, mais plus fidèle au modèle.
Prudence financière
Une composante principale n’est pas une recommandation d’investissement. Les erreurs estimées peuvent affecter une attribution ou une prévision, mais elles ne donnent pas une stratégie rentable. Ce contenu est éducatif : il ne fournit ni conseil d’achat ou de vente, ni promesse de rendement.
Une checklist de lecture
Avant d’interpréter une composante, notez le nombre de variables, le nombre d’observations et la période couverte. Comparez ensuite les valeurs propres et leur écart. Examinez la stabilité des vecteurs sur plusieurs fenêtres, mais ne concluez pas qu’une stabilité numérique implique une causalité économique. Enfin, rapportez le sous-espace et les directions individuelles séparément lorsque l’application dépend des coefficients.
Cette checklist permet aussi de limiter la surinterprétation visuelle. Un graphique des charges est facile à lire, mais il peut masquer une rotation admissible ou une incertitude importante. Une note méthodologique qui explique ce qui est identifiable aide les lecteurs à utiliser la PCA comme outil de synthèse plutôt que comme preuve d’un mécanisme.
La conclusion pratique est volontairement modeste : la PCA peut être utile, mais elle doit être accompagnée d’une description de son erreur. Cette discipline protège aussi les lecteurs non spécialistes, qui pourraient prendre une direction estimée pour une cause économique certaine. La méthode fournit une structure d’analyse, pas une histoire automatique des données.
Du diagnostic à la décision de recherche
Dans une étude empirique, cette décomposition peut guider la suite du travail. Si l’erreur hors sous-espace domine, augmenter le nombre de variables n’est pas forcément la meilleure réponse : il peut être préférable d’obtenir davantage d’observations ou de revoir la structure factorielle. Si la rotation domine, une analyse de sensibilité des directions devient prioritaire. Dans les deux cas, l’incertitude fait partie du résultat à communiquer.
Il est également possible de présenter plusieurs niveaux de conclusion. Le premier décrit la reconstruction globale et le sous-espace retenu. Le deuxième examine la stabilité des directions entre fenêtres. Le troisième discute l’interprétation économique, biologique ou technique des charges. Cette progression évite de passer directement d’un vecteur propre à une explication causale.
Les lecteurs doivent enfin savoir si les variables ont été standardisées, si la covariance ou la corrélation a été utilisée et si les données ont été filtrées. Ces décisions changent l’espace estimé. Elles ne sont pas couvertes par une formule de limite générale et doivent être documentées dans chaque application.
Cette exigence de contexte est particulièrement importante lorsqu’un résultat de PCA est repris dans une décision financière. Une direction peut être un résumé pratique sans être un facteur stable. La publication doit laisser visibles les conditions dans lesquelles l’interprétation est raisonnable.
La même prudence s’applique aux comparaisons entre périodes. Une rotation des directions peut donner l’impression qu’un facteur a disparu alors que l’espace commun demeure. Comparer les sous-espaces avant les axes individuels permet de formuler une conclusion plus robuste.
Ce que l’étude ne prouve pas
La simulation ne valide pas tous les marchés ni tous les modèles factoriels. Un plancher d’erreur estimable ne rend pas la rotation interne observable. Le preprint ArXiv n’est pas nécessairement évalué par les pairs et ses hypothèses doivent être comparées au cas d’usage avant toute conclusion.
Sources
Alex Bernstein, Lisa R. Goldberg, Nicholas Gunther, Alec N. Kercheval, Tian Lan, Yian Lin et Dayi Yao, « Principal component error in high-dimensional factor models », ArXiv 2609.20550v1, consulté le 21 septembre 2026 : résumé et preprint, PDF.