
Article · Finance & statistiques
Un backtest peut-il voir le futur sans le montrer ?
Pourquoi un modèle financier doit respecter à la fois la date des données d'entrée et la date de ses paramètres d'entraînement.
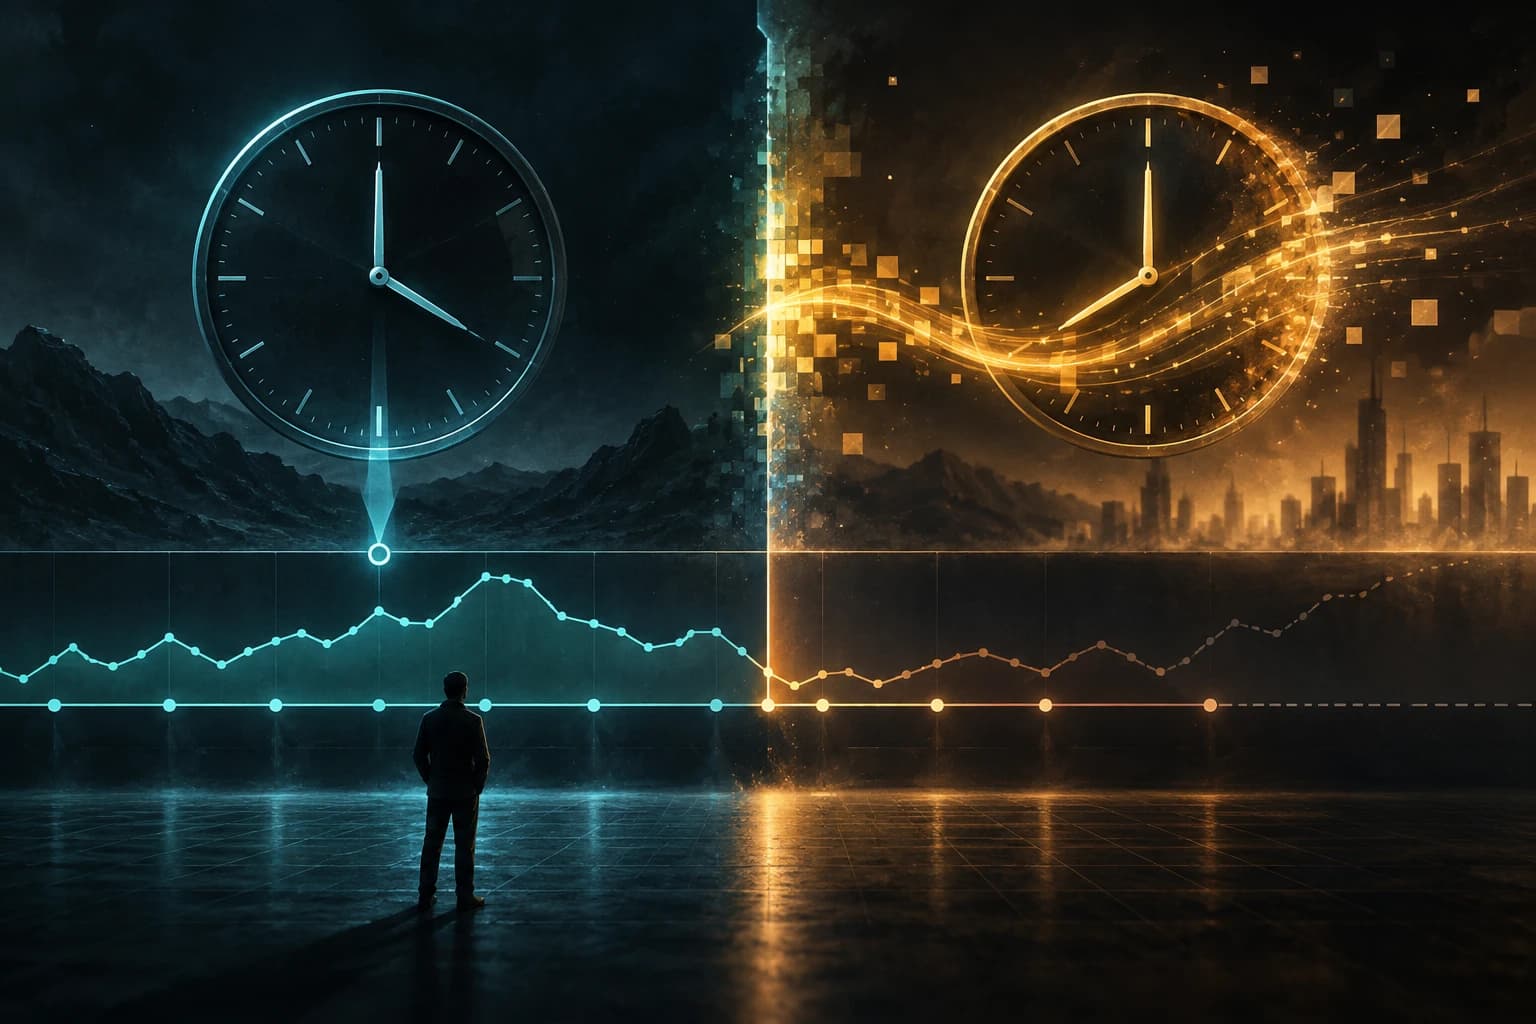
Deux horloges dans un backtest
Un backtest peut utiliser uniquement les rendements disponibles à la date historique tout en conservant une fuite d'information. Il suffit que les paramètres du modèle aient été appris sur des observations postérieures à cette date. Le modèle ne reçoit pas nécessairement ces observations au moment de l'inférence, mais elles ont déjà contribué à la règle qu'il applique.
Chen, Chen, Chen, Huang et Zhang étudient cette distinction dans des modèles préentraînés de séries financières. Leur question est étroite : que change le remplacement d'un état de paramètres aligné sur l'origine de la prévision par un état annuel entraîné plus tard ? Cette comparaison sépare l'intégrité de l'historique fourni au modèle de celle de son entraînement.
Le dispositif de comparaison
Les auteurs examinent cinq familles de modèles, plusieurs environnements d'entraînement — États-Unis, international et facteurs —, quatorze marchés actions et quatre horizons de prévision. Les vintages annuels sont comparés à prévision, historique numérique et protocole d'inférence identiques. Un forecast « point-in-time » respecte les deux coupures : l'entrée s'arrête à l'origine et les paramètres n'ont pas vu la suite.
Cette construction est plus exigeante qu'un simple découpage train-test. Un modèle peut être correctement alimenté par une série historique et rester temporellement exposé par ses poids. L'exposition est donc une violation de l'ensemble d'information, mais elle ne suffit pas à conclure qu'un score a été artificiellement amélioré.
Résultats rapportés par les auteurs
Dans l'environnement d'entraînement américain, les vintages postérieurs révisent sensiblement des prévisions informatives, mais dégradent généralement l'exactitude dans les deux dispositifs. Les comparaisons glissantes donnent une erreur quadratique moyenne plus élevée dans 18 des 20 combinaisons modèle-horizon américaines. La différence médiane de rendement certain équivalent entre la version exposée et la version point-in-time est de -1,77 point de pourcentage annualisé aux États-Unis et de -2,14 points à l'international dans la règle d'allocation étudiée.
La décomposition de l'erreur montre pourquoi une révision peut être nuisible : son bénéfice correcteur doit dépasser son amplitude quadratique moyenne. Dans les données américaines, l'alignement sur les erreurs du forecast point-in-time atteint généralement moins que ce seuil. Les environnements global et augmenté par facteurs donnent des effets plus mixtes.
Interprétation éditoriale : versionner la date de connaissance
Pour un modèle financier ou un pipeline d'évaluation, la date de l'observation ne suffit pas. Il faut aussi versionner la date de coupure des paramètres, des données de préentraînement et des transformations intermédiaires. Un registre de backtest devrait pouvoir répondre à deux questions : quelles données l'inférence a-t-elle vues, et quelles données ont contribué au modèle qui l'a produite ?
Limites et statut de la source
Les résultats dépendent des modèles, marchés, horizons et règles d'allocation étudiés. Une exposition temporelle ne prouve pas à elle seule une surévaluation ; inversement, un résultat négatif dans ce protocole ne garantit pas l'absence de fuite ailleurs. Le preprint ne constitue ni une stratégie d'investissement ni une garantie de performance.
Sources
Source ArXiv : résumé de 2609.20554v1 · PDF.